海外FXでは稼ぐほど税金が高くなりますが、国内FXよりも納税額が安くなる所得の目安があります。
この記事では、より多くの利益を手元に残すために簡単にできる節税方法や、国内FXよりも節税効果が高くなる所得の水準などを紹介しています。
税金対策を正しく行うには、利益・所得・控除といった税金の基本を押さえておく必要があります。これを理解していないと、確定申告のときに判断を誤りかねません。
サラリーマンの方であれば、申告ミスが会社にバレる原因にもなります。職業に関係なく誰でも受けられる税額控除は節税効果が高いにもかかわらず、申請を忘れがちです。
海外FXの税金を安くする方法をしっかり押さえ、国内FXとの違いや納税の抜け道があるかを知るためにも、ぜひ参考にしてください。
- 給与所得者と非給与所得者で課税対象になる海外FXでの利益額が異なる
- 国内FXよりも節税効果が高くなる所得の水準や簡単にできる節税方法を紹介
- 海外FXで発生した所得を確定申告しないと最悪の場合は罰金や懲役刑となるリスクがある
海外FXで税金がかかる利益はいくらから?
海外FXで税金がかかる利益の基準には、2つのパターンがあります。
給与所得がある場合と、個人で稼いでいる場合とでは、課税の基準が異なります。
具体的には、会社員として給与を受け取っているケースと、事業所得がある・海外FX以外に収入がないケースでは税金がかかる基準や考え方が違うため、あらかじめ確認しておきましょう。
サラリーマン・パートなどの給与所得者:給与以外の所得20万円超が目安
給与を1か所から受け、年末調整済みで給与収入が2,000万円以下などの条件を満たす方は、給与・退職所得以外の所得合計が20万円を超えると、原則として所得税の確定申告が必要です。
確定申告を行い、経費・控除を差し引いた所得に対して税金を納めなければなりません。
20万円以下でも非課税になるわけではありません。医療費控除などのために所得税の確定申告をする場合は、その所得も申告します。所得税の申告をしない場合も、住民税の申告が必要なことがあるため居住地の自治体で確認してください。
無職・個人事業主など非給与所得者:所得控除後の税額で判断
給与所得がない方は、所得合計から基礎控除などの所得控除を差し引き、税額控除後も所得税が残る場合に原則として確定申告が必要です。 日本の居住者の基礎控除は所得額・年分により異なります。2025年分は最大95万円、2026年分・2027年分は最大104万円です。2026年分の改正は2026年12月1日施行で、通常は2027年に行う2026年分の確定申告に適用します。 詳しくは国税庁の年分別の基礎控除をご確認ください。
申告の要否は海外FXの雑所得だけでなく、事業所得など他の所得も含めて判定します。必要経費や適用できる所得控除・税額控除を確認してください。
海外FXと同じ雑所得に分類される所得には、以下が挙げられます。
- 賞金や景品
- 講演料や執筆料
- 損害賠償金
- 遺産以外の贈与
- 公的年金以外の年金
- 不動産や株式の譲渡以外による利益
海外FXの税金は国内FXとは異なり、同じ雑所得の合計で納税の有無と納税額を判断します。
所得税がかからない所得額は年分と控除により変わり、48万円で一律に判定できません。住民税の非課税基準も所得税とは異なります。
海外FXの税金に抜け道はある?
先に結論ですが、海外FXの税金を納めないで逃げ切れる抜け道はありません。税務署は個人情報と取引履歴のすべてのデータを入手できるため、申告漏れは確実に把握されます。
大きく稼げるようになってから調べる方が多いため、税金に関する少しグレーな話を事前に確認しておきましょう。
海外FXで確定申告しないとどうなる
海外FXで発生した所得を確定申告しない場合、罰金や懲役刑を科されるリスクがあります。
確定申告を怠ると申告漏れや脱税に該当し、税務署の税務調査によって不正行為はほぼ確実に発覚します。
確定申告をしなかった場合に起こりうる具体的なペナルティは以下の通りです。
- 延滞税:納税期限を過ぎた場合に科せられる追加の税金
- 無申告課税:確定申告を行わなかった場合に科せられる追加の税金
- 重加算税:所得を故意に隠ぺいした場合・虚偽の申告をした場合に科せられる追加の税金
- 刑事罰:明らかな脱税は税法の違反として刑事罰(罰金・懲役など)が科せられる
海外FXでは、少額の資金から普段の生活では得られないほどの利益を手にできる場合もあります。
せっかく手に入れた利益を少しでも多く手元に残したいという気持ちは誰しも同じです。
しかし、納税の延滞や無申告によって通常より多くの税金を支払う事態になったり、刑事罰に処されるリスクがある以上、正しく確定申告と納税を行うべきです。
海外FXの税金は会社にはバレない
海外FXで得た利益を会社に知られないようにするための方法があります。
会社の同僚に海外FXの利用を伝えなければ、住民税・所得税の支払いを「普通徴収」にすることで会社に知られません。
普通徴収とは、給料から住民税・所得税を天引きせず、自宅に届く納税通知書を使って自ら税金を納める方法です。
一般的に会社員の場合、給料から住民税・所得税が天引きされています。そのため海外FXで収入が増えると住民税・所得税の支払いも増え、「会社の給与以外に副業の収入があるかも?」と経理担当者に気付かれてしまいます。
納税しないで課税逃れや脱税がバレたときの罰則
海外FXのトレーダーが悪質な課税逃れや脱税を行い、それが発覚した場合、本来納めるべき税金以上の金額を支払わされる罰則が科されます。
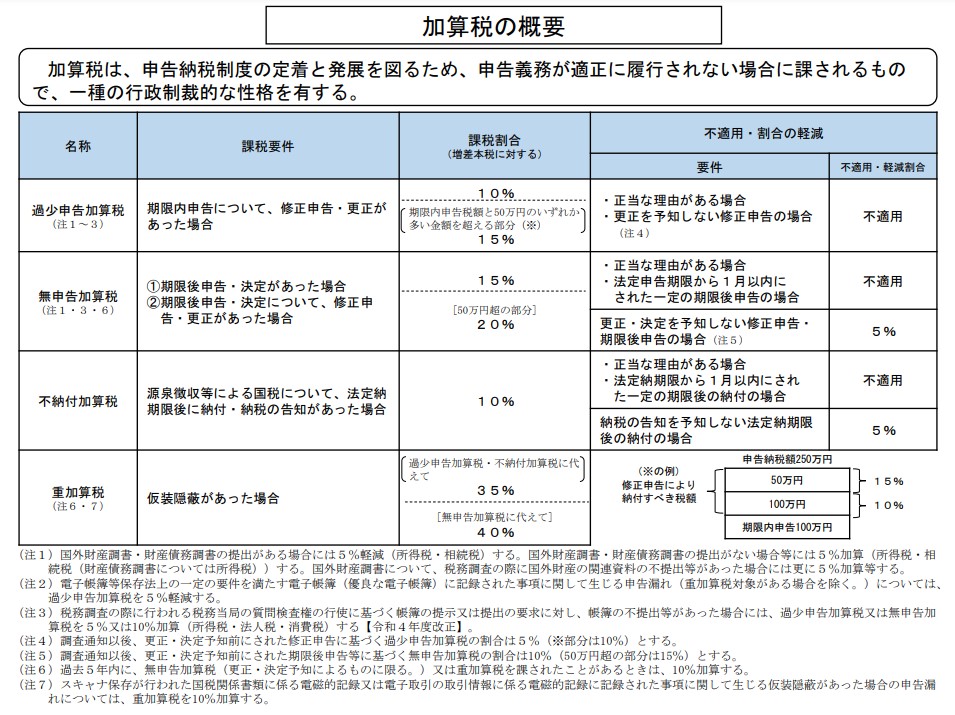
- 過少申告加算税:納付すべき税金よりも少ない金額で申告していた場合に課税されます。
- 無申告加算税:海外FXの税金であれば、3月15日までに申告をしなかった場合に課税されます。
- 不納付加算税:源泉所得税を納付期限までに納めなかった場合に課税されます(※)。
- 重加算税:納付すべき税金が無申告の場合や、意図的に偽装・隠蔽して過少申告をした場合に課税されます。悪質な課税逃れや脱税と判断されて課税割合が急増します。
(※)不納付加算税は源泉徴収等による国税が対象となるため、個人トレーダーは対象外です。
海外FXと国内FXの税金の違い
海外FXと国内FXの税金の違いについて、納税額を比較するための基礎知識を解説します。
税金の算出に必要な項目を順番に確認していきます。
国内FXの所得区分との違い
海外FXと国内FXは、大枠では同じ「雑所得」という所得区分に分類されます。
しかし確定申告では異なる課税方法が適用されるため、以下のとおり細かい分類に注意が必要です。
- 海外FXで発生した利益:雑所得
- 国内FXで発生した利益:先物取引に係る雑所得等
国内FXで発生した所得は、「先物取引に係る雑所得等」として他の所得とは別の課税方法が適用されます。投資・投機によって生じた雑所得に該当するためです。
一方、海外FXで発生した所得は、国内において投資・投機で得た所得としては扱われません。
海外FXの利益は、給与所得以外で発生した副業などの所得と同じ、一般の雑所得として取り扱われます。
国内FXの課税方法との違い
先にご紹介した通り、海外FXと国内FXでは所得の分類が異なります。
それぞれの所得区分に適用される課税方法は以下の通りです。
- 海外FXの課税方法:総合課税・累進課税
- 国内FXの課税方法:申告分離課税・均等割課税
国内FXは他の所得と分けて課税する申告分離課税が適用され、税率が一定の均等割課税となります。
一方、海外FXは他の雑所得との合計金額に対して総合課税が適用され、所得合計が多いほど所得税率が上がる累進課税の対象です。
総合課税となる所得の種類
- 給与所得:労働によって得られる給与や賞与などの所得。
- 事業所得:個人事業主や自営業者による事業からの所得。
- 不動産所得:不動産賃貸収入や不動産の売却による所得。
- 配当所得:株式などの投資から得られる配当金。
- 利子所得:預金や債券などから得られる利息所得。
- 株式等譲渡所得:株式や不動産などの資産の譲渡による所得。
- 貸付金等利子所得:貸し付けたお金から得られる利息所得。
- 年金所得:公的年金や私的年金からの所得。
- 雑所得:その他の所得種目に該当しない所得。
累進課税では、所得が多いほど所得税が高くなります。
国内FXの税率との違い
国内FXでは、所得の多寡にかかわらず一定の税率が適用されます。
一方、先にご紹介したとおり海外FXでは、雑所得の合計金額によって所得税率が変動するため、税率は一定ではありません。
海外FXを含めた雑所得の合計に適用される税率は、具体的に以下のとおりです。
| 所得の合計金額 | 所得税率 | 住民税 | 復興特別所得税 | 控除額 |
|---|---|---|---|---|
| 1,950,000円 | 5% | 10% | 2.1% | 0円 |
| 1,950,000円超~3,300,000円以下 | 10% | 10% | 2.1% | 97,500円 |
| 3,300,000円超〜6,950,000円以下 | 20% | 10% | 2.1% | 427500円 |
| 6,950,000円超〜9,000,000円以下 | 23% | 10% | 2.1% | 636,000円 |
| 9,000,000円超〜18,000,000円以下 | 33% | 10% | 2.1% | 1,536,000円 |
| 18,000,000円超〜40,000,000円以下 | 40% | 10% | 2.1% | 2796000円 |
| 40,000,000円超〜 | 45% | 10% | 2.1% | 4,796,000円 |
海外FXと同じ雑所得の合計には、所得税に累進課税が適用されます。そのほかの税金は国内FXと同様に一律の税率です。
国内FXの税金は、所得に関係なく所得税率が一律で税率20.315%(所得税15%+住民税5%+復興特別所得税0.315%)となっています。
海外FXの税金の対象とタイミング
海外FXで税金がかかる対象は、稼いだ利益(為替差益 + スワップポイント)だけではありません。ボーナスなども課税の対象となります。
ボーナスの種類はさまざまですが、いずれも現金化できるかどうかに注目してください。現金化できなければ税金はかかりません。
確定申告のときに迷いやすいポイントですので、1つずつ確認していきましょう。
口座開設ボーナスは非課税/一時所得として課税
海外FXの口座開設ボーナスが課税対象になるかどうかは、現金として出金できるか否かで決まります。取引資金としてのみ利用できる場合は非課税ですが、現金で受け取った場合や現金に交換した場合は一時所得として課税されます。
一時所得は先に紹介した10種類の所得の一つで、営利を目的とする継続的行為から生じた所得以外の所得です。例えば謝礼金やキャンペーンの賞金、生命保険の払戻金、法人から贈与された金品などが該当します。
海外FX業者が口座開設ボーナスを現金でプレゼントしていた場合、法人から贈与された金品に該当し一時所得となります。一時所得は年間50万円以下であれば非課税のため、確定申告は不要です。
入金ボーナスは非課税/一時所得として課税
海外FXの入金ボーナスに税金がかかるかどうかの考え方は、口座開設ボーナスと同じです。現金で受け取ったとき、または現金化した場合に一時所得として課税対象になります。
ポイントは非課税/一時所得として課税
海外FXで取引するたびに付与される取引ポイントは、現金に交換すると一時所得として課税対象になります。一方、ボーナスに交換した場合は口座開設/入金ボーナスと同じ扱いです。
一般的に、取引ポイントをボーナスに交換した場合の用途は取引資金(証拠金)に限られます。一方で、大手業者XMのXMポイントのように現金化できるものもあるため、利用業者ごとに確認してください。
キャッシュバックは雑所得として課税
海外FXのキャッシュバックとは、キャッシュバックサイトを経由してトレードするたびに受け取れる報酬のことです。トレード時にのみ発生するため、利益と同様に雑所得に区分され課税対象となります。
一方で、現金化できないキャッシュバックであれば非課税です。なお、口座開設/入金ボーナスや取引ポイントをキャッシュバックと呼ぶケースもある点に留意してください。
まずは「現金にできるかどうか?」を考えましょう。現金にならなければ確定申告は不要です。現金に交換できる口座開設/入金ボーナスは一時所得として50万円以上から税金がかかり、取引ポイントは利益と同じく雑所得として累進課税が適用されます。
税金がかかるタイミング
海外FXで税金がかかるタイミングは、保有ポジションを決済して利益が確定したときです。含み益の段階では課税対象になりません。
1月1日から12月31日までの1年間に決済が完了した利益の合計が課税対象です。合計利益から必要経費を差し引いた年間所得に対して課税される仕組みとなっています。
為替レートは日々変動するため、取引1回ごとに円換算した収入を算出するのは手間がかかります。しかし、年末までに外貨建て収入を全額日本円に両替する方法であれば、一括で計算できます。
例えば1年間の収入が10,000ドルで、両替時のドル円レートが100円であれば、年間収入は100万円です。納税額の計算に必要な収入の算出が1回で済むため、効率的といえます。
海外FXの税金を計算する方法
海外FXの税金を計算する方法を、サラリーマンの副業を例に解説します。
国内FXよりも節税効果が高い年間所得の目安や、税金対策としての法人化のタイミングまで分かりますので、ぜひ参考にしてください。
給与収入600万円・海外FX所得100万円の計算例(2026年分)
以下は2026年分の所得税と、その所得をもとに計算する翌年度住民税の例です。2026年分の所得税の基礎控除改正は2026年12月1日施行ですが、通常の2026年分の確定申告には改正後の額を使います。日本の居住者を前提とし、扶養・医療費・住宅ローンなどの控除や税額控除は考慮していません。 比較のため、社会保険料控除も省略します。給与収入600万円は、給与所得控除後の給与所得436万円になります。
総合課税による所得税額の計算
給与所得436万円+海外FX所得100万円=合計所得536万円です。この所得区分に対応する2026年分の基礎控除は67万円なので、課税所得は469万円です。
所得税:469万円×20%-42万7,500円=51万500円。速算表の控除額42万7,500円は、基礎控除とは別の計算上の調整額です。
総合課税による住民税額の計算
住民税は所得税の課税所得を流用せず、所得金額から住民税の所得控除を差し引いて計算します。この例は基礎控除43万円、所得割10%、調整控除2,500円、標準の均等割4,000円と森林環境税1,000円を前提とした概算です。自治体独自の加算などで実額は異なります。
住民税の課税所得:536万円-43万円=493万円。住民税と森林環境税の概算は、493万円×10%-2,500円+4,000円+1,000円=49万5,500円です。
総合課税による復興特別所得税額の計算
2026年分の復興特別所得税は、51万500円×2.1%=10,720円(1円未満切捨て)です。所得税と合わせた確定金額は100円未満を切り捨て、52万1,200円となります。
上記の国税と住民税・森林環境税の合計は101万6,700円です。給与から既に源泉徴収された税額を差し引く前の年間税額の例であり、この全額を確定申告時に追加納付するわけではありません。
給与収入600万円・国内FX所得100万円の計算例(2026年分)
同じ給与収入・控除の前提で、FX所得100万円だけを申告分離課税の対象となる国内FXに置き換えます。基礎控除の判定に使う合計所得には国内FX所得も含めるため、この例の基礎控除も67万円です。
所得税額の計算
給与分の課税所得は436万円-67万円=369万円。給与分の所得税は369万円×20%-42万7,500円=31万500円です。国内FX分の所得税は100万円×15%=15万円なので、所得税合計は46万500円です。
住民税額の計算
給与分の住民税課税所得は436万円-43万円=393万円。給与分は393万円×10%-2,500円+4,000円+1,000円=39万5,500円、国内FX分は100万円×5%=5万円です。住民税・森林環境税の合計は44万5,500円となります。所得税で差し引いた67万円を住民税計算でも重ねて差し引くことはありません。
復興特別所得税額の計算
復興特別所得税は所得税合計46万500円×2.1%=9,670円(1円未満切捨て)。所得税との合計を100円未満切捨てすると47万100円です。
国内FXの申告分離課税額
国内FX所得に対する税率は、2026年分では所得税15%・住民税5%・復興特別所得税0.315%の合計20.315%です。この例では上の計算に既に含めており、再度加算しません。
国税と住民税・森林環境税の合計は91万5,600円です。海外FXの例との差は10万1,100円ですが、実際の差額は社会保険料控除などの条件によって変わります。
参考:国税庁「基礎控除」「給与所得控除」「所得税の税率」、新宿区「税額の計算」。 端数処理は国税庁の説明を参照しています。
国内FXより納税額が安くなる年間所得は?
国内FXと海外FXの税負担は、FX利益だけでなく、給与など他の所得・所得控除・年分によって変わります。「職業を問わず利益330万円以下なら海外FXが有利」といった一律の境界はありません。
海外FXは総合課税のため、他の所得と合算した課税所得に応じた超過累進税率を使います。国内FXの申告分離課税と比較する際は、同じ収入・経費・控除条件でそれぞれ計算してください。税率だけで取引先を選ばず、取引条件やリスクも確認しましょう。
法人化するタイミング(税金対策)
海外FXで節税を目的に法人化するタイミングは、年間所得が900~1,000万円を越えたあたりが目安です。
法人の場合、税金の大半を占める法人税は800万円以下が15%、800万円超が23.2%で、法人住民税なども加算されます(※)。加えて、法人設立費用や税理士顧問料といったコストも発生します。
(※)参考:国税庁「法人税の税率|普通法人」
個人事業主であれば、小規模企業共済・iDeCo・青色申告控除(※)でも税負担を軽減できます。そのため、個人ならではの節税メリットを上回る利益を海外FXで稼げるようにならなければ、法人化は税金対策として機能しません。
(※)海外FXの取引のみだと青色申告できない可能性が高いです。
その年間所得(給与所得などを含む)の目安が900万~1,000万円です。専業トレーダーであれば、利益ベースで1,000万円を超えたあたりから法人化を検討するとよいでしょう。
なお、節税目的で法人化するタイミングの相談には、税理士ドットコムなどのWebサービスが便利です。FXに詳しい税理士を全国から検索でき、相性の合う税理士を紹介してもらえます。
海外FXの税金対策・節税方法
ここからは、海外FXの税金対策・節税方法を解説します。
所得控除よりも節税効果の高い税額控除も忘れずに活用しましょう。
経費を計上する
海外FXの税金は、利益(為替差益、スワップポイントなど)から経費を差し引いた所得に対して発生します。そのため、経費で利益を圧縮すれば節税が可能です。
まずは費用の100%分を経費として計上できるものを確認しましょう。
- トレードで発生した取引手数料
- FX取引のための書籍・雑誌の代金
- FX取引のためのセミナー代金と交通費
- EA(自動売買)・インジケーターの購入代金
- EAを稼働させるVPA(仮想サーバー)のレンタル費用
誰が見てもFXのために使っていると分かるものは、費用の100%分を経費にできます。一方、自宅の電気代などは生活費も兼ねているため、何割を経費として計上してよいか判断が難しいところです。
このようにプライベートと海外FXで使用した分の費用が明確でない支出について、海外FXの利用分を算出して経費計上することを家事按分(かじあんぶん)と言います。
家事按分できるものの例は以下の通りです。
(※)税務署が経費として認めない場合もあります。
- 家賃
- 水道光熱費
- 通信費
- パソコンやIT関連機器の代金
- 机と椅子
- 自動車関連費用
- 自宅設備の修繕費
家賃については、住宅内の床面積のうちトレードで使用している部屋の面積割合を基準にします。水道光熱費や通信費は、トレードした日数分を経費にするといった目安があります。
家事按分の基準のポイントは、海外FXのために使用した頻度(時間)を説明できるかどうかです。税務署から説明を求められたとき、納得してもらえる理由を示せなければ、経費として認められる割合が減っていくと考えておきましょう。
10万円以上のパソコンなどは減価償却費として計上するため、耐用年数が5年間であれば「購入代金 ÷ 5」を毎年経費として計上します。
上記のすべての経費には領収証などの証拠書類が必要です。確定申告をした後も、最低5年間は証拠書類を保管しなければなりません。
赤字の副業収入と合算する
海外FXのほかにも副業をしていて赤字が出る場合は、所得を合算(損益通算)して節税しましょう。以下の副業による所得は雑所得に分類されるため、海外FXの赤字と合算できます。
- 仮想通貨(暗号資産)の取引
- 複数海外FX業者の取引
- せどり・転売
- ネット通販
- ライターの記事執筆
- アフィリエイト
- 動画編集
仮に以下の収益状況であった場合、利益を減らして節税できるかを計算してみます。
- 海外FX業者Aでの利益が30万円
- 海外FX業者Bでの利益が70万円
- アフィリエイトの利益が10万円
- 仮想通貨の損失が100万円
利益と損失(赤字)を合算(損益通算)すると、合計の利益が10万円となるため、給与所得がある方もない方も確定申告は不要です。
(※)所得ではなく、利益と損失を合算できます。
なお、国内FXの損益や給与所得は海外FXの赤字と合算できない点もあわせて押さえてください。
所得控除を受ける
海外FXの税金は所得に税率を掛けて算出されるため、所得を小さくできれば節税そのものになります。この所得から一定金額を差し引ける仕組みが所得控除であり、以下の15種類が用意されています。
①雑損控除 ②医療費控除 ③社会保険料控除 ④小規模企業共済等掛金控除 ⑤生命保険料控除 ⑥地震保険料控除 ⑦寄附金控除 ⑧障害者控除 ⑨寡婦控除 ⑩ひとり親控除 ⑪勤労学生控除 ⑫配偶者控除 ⑬配偶者特別控除 ⑭扶養控除 ⑮基礎控除
給与所得控除後の給与所得と他の所得を合計し、基礎控除・社会保険料控除などの適用できる所得控除を差し引きます。日本の居住者の基礎控除は所得額・年分により異なります。2025年分は最大95万円、2026年分・2027年分は最大104万円です。2026年分の改正は2026年12月1日施行で、通常は2027年に行う2026年分の確定申告に適用します。 詳しくは国税庁の年分別の基礎控除をご確認ください。
税額控除を受ける
海外FXの税金対策として節税効果が高いのは、税額そのものから一定金額を差し引く税額控除です。
海外FXの利益から税金を計算する過程と合わせて、税額控除の大きな節税効果を確認しましょう。
- 収入 - 必要経費 =所得
- 所得 - 所得控除 = 課税所得金額
- 課税所得金額 × 税率 = 税額
- 税額 - 税額控除 = 所得税額
個人トレーダーであれば、株式投資の配当控除や認定NPO法人等への寄付による特別控除を受けられる方も多いでしょう。家を新築した方は住宅借入金等特別控除も利用できます。
個人で受けられる控除の種類は限られますが、海外FXの節税効果が高いため、確定申告の前に国税庁「税額控除」を参考にしてみてください。
海外FXの利益を確定申告する方法
ここでは、海外FXの利益を確定申告する方法を説明します。
重要な内容をまとめていますので、ぜひ参考にしてください。
確定申告の期間
確定申告の期間は、2月16日から3月15日までです。所得税法により、前年1月1日から12月31日までの1年間に生じた所得(海外FXの損益を含む)について確定申告を行い、所得税を納付することが定められています。
期限を過ぎると追徴課税(※)を受ける原因となるほか、加算税や延滞税が課されるおそれもあるため、必ず期限内に申告を済ませましょう。
白色申告と青色申告の違い
青色申告は白色申告よりも節税効果が高い制度です。最高65万円の特別控除を受けられるほか、家族への報酬を経費に算入でき、損失を最長3年間繰り越せるといったメリットがあります。
しかし個人トレーダーの場合、海外FXを事業として認めてもらうのは難しく、青色申告を利用できないケースもあります。事業所得として認められる形式的な基準は存在しないため、税務当局へ個別に相談するのが確実です。
実際に過去の裁判では、FX自体が「社会通念上事業といえない」と判断され、事業所得として認められなかった判例もあります。
上記「法人化するタイミング」に該当するようであれば、会社設立による税金対策も検討してみましょう。
確定申告に必要な書類
海外FXの確定申告に必要な書類は以下のとおりです。
- マイナンバーカード(※)
- 本人確認書類
- 年間の収支が分かる書類(年間取引報告書など)
- 源泉徴収票(給与所得者のみ)
- 各種控除の証明書
- 経費の領収書
- 印鑑
(※)通知カードやマイナンバーの記載がある住民票の写しと、本人確認書類(運転免許証など)をセットで提出しても対応できます
これらの書類を手元に揃えたうえで、確定申告書への記入を進めます。
確定申告のやり方
国税庁の電子納税システムe-Tax(イータックス)を利用すれば、自宅やオフィスからWeb上で確定申告を完了できます。
申告書・決算書・収支内訳書の作成手順が案内されているため、順番どおりに必要事項を記入していきます。
e-Taxの説明は丁寧ですが、入力作業が多いため、丸一日かかることもあるでしょう。
面倒な入力作業をなくして確定申告をしたい方には、クラウド会計ソフトがおすすめです。多くの個人事業主に利用されている「マネーフォワード・freee・弥生」であれば、e-Taxと連携してWeb上で申告できます。
1年間の海外FXに関するすべての収支をクラウド会計ソフトで管理すれば、確定申告の書類作成が簡単に終わります。
来年の確定申告に備えて、クラウド会計ソフトをお試しください。
海外FXの税金の注意点
海外FXの税金に関する注意点を解説します。
いずれも重要なポイントですので、しっかり確認しておきましょう。
海外FXと国内FXの税負担は所得・控除条件で変わる
上の2026年分の例では、給与収入600万円・FX所得100万円の場合に海外FXの年間税額が国内FXより高くなります。ただし、所得の内訳や各種控除によって結果が変わるため、年間所得だけで共通の境界額を示すことはできません。
大まかな計算であっても、海外FXの方が明らかに節税効果が高いのは所得330万円未満です。そのため所得330万円までは海外FXでしっかり節税し、550万円を超えたあたりから税金対策として国内FXを検討するのが合理的といえます。
その際には、海外FXのハイレバレッジやボーナスといったメリットも含めて比較することを忘れないでください。
国内FXと損益通算ができない
海外FXは総合課税、国内FXは申告分離課税と、課税区分が異なるため損益通算ができません。国内FXで大きく稼ぎ、海外FXで大損した場合でも、利益と損失を相殺して節税することはできないため注意が必要です。
過去3年分の損失繰越ができない
海外FXの大きなデメリットは、損失繰越ができないことです。仮に100万円の損失を出して年末を迎え、翌年に300万円の利益を出した場合、300万円の利益をもとにした所得に対して税金がかかります。
一方、国内FXで100万円の損失を出した場合は翌年以降の利益から控除でき、3年間にわたって損失を繰り越せます。
海外FXのほうが節税効果が高い間は、利用する口座を海外FX業者に限定しておきましょう。A社が利益でB社が損失であっても、損益通算により節税できます。
住民税を普通徴収で自分で納付にしないと会社にバレる
確定申告の際、住民税の納付方法で特別徴収を選択しないよう注意が必要です。申告書の選択欄で普通徴収を選ぶことで、住民税を自分で納付できるようになります。
会社に副業がバレる原因の多くは、住民税の金額が増えることです。普通徴収を選び自分で納税すれば、上司や同僚にバレずに済みます。
ただし、地方自治体は基本的に特別徴収を推奨しています。不安がある場合は、お住まいの自治体に直接相談することをおすすめします。
個人は事業所得として計上できず法人より節税効果が低い
海外FX業者を利用した取引のみの場合、節税効果が高い青色申告は利用できない可能性が高いです。個人では海外FXが事業として認められない傾向にあることがその理由です。
実際に過去の裁判では原告の訴えが退けられ、FXは事業所得として認められないという判決が下された判例があります。
海外FXの利益と法人化のタイミングを比較しながら、節税対策を進めていきましょう。
海外FXの税金に関するよくある質問
海外FXの税金に関するよくある質問をまとめました。
- 海外FXの税金はいくらからバレる?
-
海外FXの所得は、出金の有無にかかわらず適正に申告する必要があります。国内の金融機関等が取り扱う1回100万円を超える国外送金や国外からの送金の受領は、原則として取扱金融機関等が国外送金等調書を税務署へ提出します。これ以外にも税務当局の調査・情報交換があるため、少額なら把握されないとはいえません。国税庁の国外取引に関する説明もご確認ください。
- 海外FXの利益を確定申告しないとどうなる?
-
海外FXの利益を確定申告しなければ税務署にバレます。悪質な課税逃れに対しては延滞税や加算税が課されるほか、脱税と判断された場合には刑事罰の対象となります。
- 海外FXの税金に抜け道はある?
-
海外FXの税金に抜け道はありません。税務署は顧客の入出金データを入手でき、国税庁は国際的な租税回避制度(CSR)を通じて日本居住者の金融口座情報の報告を受けています。納税額の大小に関わらず、当局の調査方針次第で追及される可能性があります。
- 海外FXで税金を払わないとどうなる?
-
海外FXで税金を払わないと、追徴課税・延滞税・加算税が課される原因となります。
- 海外FXの税金がばれない方法は?
-
海外FXの税金がバレない方法はありません。納税額の大小に関係なく、税務当局の裁量次第で海外FX業者の顧客の取引履歴をすべて調査できます。
- 海外FXで節税する方法は?
-
海外FXで節税する方法としては、必要経費を漏れなく計上すること、赤字の副業収入と合算すること、所得・税額控除を活用することが、個人ですぐに実行できる対策です。
- 海外FXで得た利益20万円以下の税金はいくら?
-
給与を1か所から受け、年末調整済みで給与収入が2,000万円以下などの条件を満たす方は、給与・退職所得以外の所得合計が20万円を超えると、原則として所得税の確定申告が必要です。 20万円以下でも非課税になるわけではありません。医療費控除などのために所得税の確定申告をする場合は、その所得も申告します。所得税の申告をしない場合も、住民税の申告が必要なことがあるため居住地の自治体で確認してください。
- 海外FXのキャッシュバックに税金はかかる?
-
はい、海外FXのキャッシュバックには税金がかかります。トレードのたびに受け取る一般的な報酬タイプについては、利益と同じく雑所得に区分されます。
- 海外FXのボーナスに税金はかかる?
-
海外FXのボーナスに税金がかかるかどうかは、現金として出金できるか否かで決まります。現金として出金した場合は一時所得となり、年間50万円以下であれば非課税です。
- 海外FXと国内FXを併用した際の税金は?
-
海外FXには総合課税が適用され、国内FXには申告分離課税が適用されます。両者の損益を通算して税金を計算することはできません。
- 海外FXで税金がかかるタイミングは?
-
海外FXで税金がかかるタイミングは、1月1日〜12月31日の1年間で利益を確定した時点です。含み益やスワップポイントには税金がかかりません。
- 海外FXはいくらまで非課税?
-
海外FXだけに設けられた一律の非課税枠はありません。給与所得がない方は、所得合計から基礎控除などの所得控除を差し引き、税額控除後も所得税が残る場合に原則として確定申告が必要です。 日本の居住者の基礎控除は所得額・年分により異なります。2025年分は最大95万円、2026年分・2027年分は最大104万円です。2026年分の改正は2026年12月1日施行で、通常は2027年に行う2026年分の確定申告に適用します。 20万円基準は一定の給与所得者の所得税の申告不要制度で、住民税の非課税基準とは別です。
- 無職が海外FXで得た利益に税金はかかる?
-
給与所得がない方は、所得合計から基礎控除などの所得控除を差し引き、税額控除後も所得税が残る場合に原則として確定申告が必要です。 日本の居住者の基礎控除は所得額・年分により異なります。2025年分は最大95万円、2026年分・2027年分は最大104万円です。2026年分の改正は2026年12月1日施行で、通常は2027年に行う2026年分の確定申告に適用します。 住民税は自治体の基準で別途判定します。
- サラリーマンが海外FXで得た利益の税金の計算方法は?
-
サラリーマンが海外FXで得た利益にかかる税金は、総合課税に基づき所得税額・住民税額・復興特別所得税額を算出し、それらを合計した金額です。
- 海外FXで節税目的の法人化はいくらから?
-
海外FXで節税目的の法人化を検討する目安は、年間所得が900〜1,000万円を超えたあたりです。法人運営に伴う煩雑な業務を考慮すると、十分な節税メリットを得るには1,200万円超が目安となります。
- 海外FXの税金は申告分離課税?
-
いいえ、海外FXの税金は総合課税です。所得の種類は雑所得に区分され、税率は超過累進税率が適用されます。
- 海外FXの税金はなぜ総合課税?
-
海外FX業者が金融商品取引業に基づく登録をしていないため、先物取引に係る雑所得として認められず、総合課税が適用されています。
- 海外FXのビットコインの税金は?
-
海外FXのビットコインの税金は、総合課税により算出されます。利益に基づく所得が雑所得に区分され、所得控除を差し引いたうえで超過累進税率により税額を算出します。
コメント